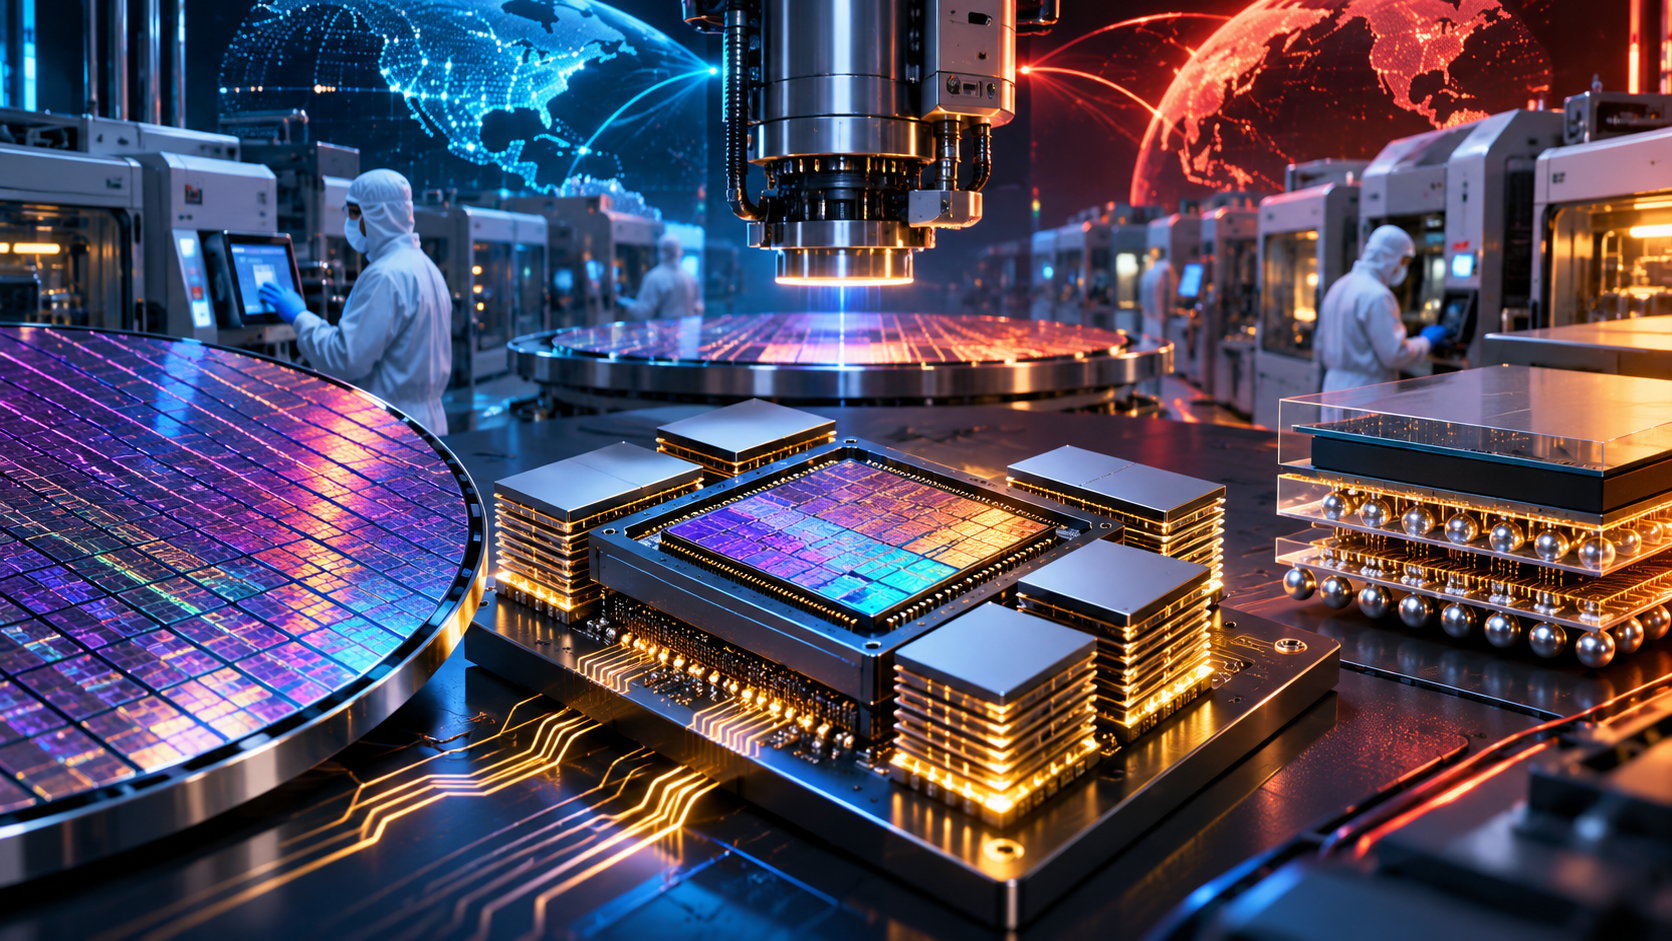
O crescimento da inteligência artificial está transformando uma etapa pouco conhecida da fabricação de processadores em um dos pontos mais disputados do setor de semicondutores. O chamado encapsulamento avançado permite reunir diferentes componentes de silício, incluindo processadores e memória de alta largura de banda, em uma estrutura capaz de transmitir dados com grande velocidade. Sem essa integração, construir chips de IA maiores e mais rápidos se torna consideravelmente mais difícil. Por isso, empresas como NVIDIA, AMD e Broadcom estão olhando para além da capacidade tradicional das fábricas.
Uma investigação publicada pela Reuters nesta sexta-feira descreve investimentos bilionários em tecnologias de montagem e integração de chips. A TSMC continua dominante em soluções sofisticadas como CoWoS, sigla de chip-on-wafer-on-substrate. Mas a capacidade disponível não cresce instantaneamente na mesma proporção dos pedidos de aceleradores destinados a centros de dados. Isso ajuda a explicar por que fornecedores alternativos e fabricantes de equipamentos passaram a receber mais atenção no planejamento da indústria.
O componente que quase ninguém via
Em processadores tradicionais, o consumidor costuma ouvir falar de litografia, frequência, núcleos e consumo de energia. Em aceleradores modernos, a distância entre blocos de processamento e memória se tornou igualmente importante. Transferir dados é caro em tempo e energia. Colocar diferentes matrizes de silício muito próximas, ligadas por interconexões de alta densidade, reduz parte dessas dificuldades. A inovação não elimina a necessidade de memória ou de bom software, mas amplia as possibilidades de projeto para chips complexos.
O processo industrial também é delicado. Integrar diferentes peças em um mesmo produto exige precisão, materiais especializados, testes e controle de rendimento. Quanto maior e mais sofisticado o conjunto, mais etapas podem limitar a quantidade final de unidades entregues. Uma empresa pode ter projeto pronto e capacidade de produzir os chips individuais, mas ainda enfrentar obstáculos ao montar tudo em um acelerador comercial. Essa diferença entre fabricação e encapsulamento ajuda a entender por que ampliar apenas as linhas de litografia não resolve toda a demanda.
Três camadas de um mesmo problema
A previsão citada pela Reuters, baseada na consultoria Yole Group, aponta para a receita de encapsulamento avançado superar a do tradicional em 2026, com investimento de capital aproximando-se de US$ 28 bilhões. São projeções de mercado, não números já realizados em todos os segmentos. Ainda assim, ilustram a mudança de importância econômica de uma atividade antes tratada como etapa complementar. O valor de um acelerador depende cada vez mais de um conjunto de capacidades industriais reunidas.
A resposta da indústria ao limite de capacidade
A busca por alternativas envolve empresas asiáticas conhecidas pela montagem e pelo teste de semicondutores. Um dos movimentos relatados é o financiamento para expansão de capacidade associada à SPIL, unidade da ASE Technology, em projetos ligados à demanda da NVIDIA. A Powertech trabalha em técnicas de encapsulamento em painéis e planeja uma iniciativa conjunta com a Broadcom em Singapura, com produção apontada para 2028. O cronograma, como sempre em investimentos industriais, permanece sujeito a execução e validação.
A montagem baseada em painéis desperta interesse porque pode acomodar conjuntos maiores e reduzir desperdícios de material em determinadas etapas, mas não deve ser interpretada como substituta universal de CoWoS. Tecnologias diferentes têm custos, limites técnicos e níveis de maturidade distintos. O mercado precisa avaliar rendimento, disponibilidade de ferramentas, confiabilidade, escalabilidade e compatibilidade com os projetos de clientes. A própria TSMC desenvolve soluções em painel, preservando seu interesse em manter liderança mesmo quando o mercado se diversifica.
A AMD também descreveu investimentos e parcerias relacionados ao ecossistema taiwanês de semicondutores. Para os grandes fornecedores de aceleradores, depender de uma única rota de fabricação acrescenta vulnerabilidade aos cronogramas. Isso não significa abandonar a TSMC: significa criar opções, reduzir gargalos e permitir que novos produtos cheguem ao mercado em volumes suficientes. A capacidade de negociação com fornecedores de memória, substratos e equipamentos passa a integrar a estratégia comercial.
Por que o consumidor também deve prestar atenção
Para o consumidor, o impacto pode aparecer indiretamente. Chips de IA competem por capacidades industriais, energia, memórias e investimentos que também afetam outras áreas da tecnologia. Não é correto concluir automaticamente que qualquer gargalo elevará o preço de uma placa de vídeo doméstica; produtos distintos usam processos e cadeias diferentes. Mas o ritmo de expansão dos centros de dados modifica prioridades de fabricantes, investimentos de longo prazo e disponibilidade de algumas tecnologias.
O cenário revela algo essencial sobre a corrida da IA: desempenho não é apenas uma questão de arquitetura de processador. É também o resultado de capacidade de produção, logística, memória, montagem e contratos. Um anúncio de GPU mais poderosa tem pouco valor comercial se a indústria não consegue fabricar e integrar o conjunto na escala prometida. A nova batalha dos semicondutores acontece dentro de cada pacote de chips e nas fábricas que conseguem entregá-lo.